高盛:谁高位接盘了美股科技 慢钱成潜在抛售源。长鑫科技的技术突破在四个交易日内引爆了全球半导体市场,推动了一场拥挤的AI内存交易进入清算时刻。高盛策略师Robert Quinn在其报告《纳斯达克期货:内存崩溃》中,通过持仓数据揭示了这场抛售的结构:投机性"快钱"在行情见顶的那一周将纳斯达克期货多头仓位推至一年高位,随后遭到止损出局;而规模约700亿美元的资产管理机构多头仓位指数与股票配资平台,至今未见任何松动迹象。高盛指出,这一庞大的"慢钱"头寸,可能是市场下一个潜在的抛售来源。
此次冲击波已在全球市场留下明显痕迹。高盛内存及AI半导体篮子在10月5日至12日期间分别下跌9.3%和6.7%,韩国综合股价指数(Kospi)遭受重创,铠侠(Kioxia)股价暴跌,三星、SK海力士、美光(MU)、西部数据(WDC)及希捷(STX)等主要标的单日跌幅介于5%至15%之间。
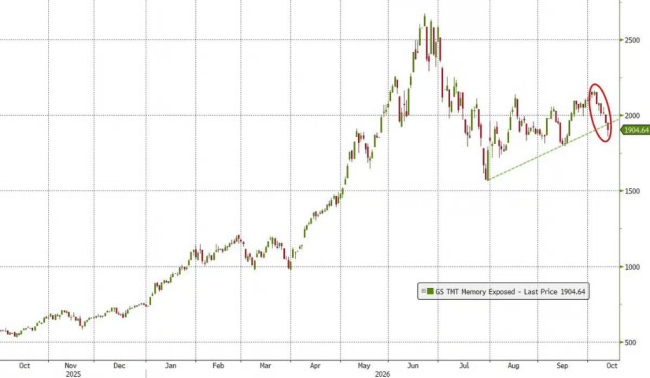
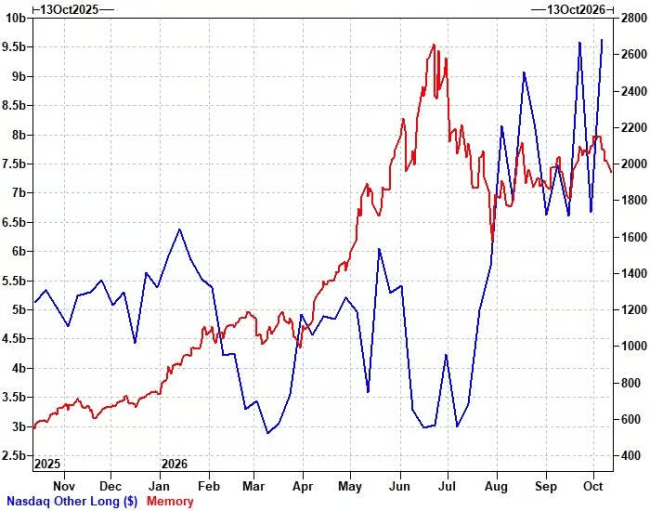
高盛的内存篮子数据展示了这场交易的完整轨迹:该篮子指数从一年前约600点起步,在今年6月底攀升至约2675点的峰值,目前回落至约1900点附近。这意味着,即便经历本轮调整,该交易较一年前仍有逾三倍的账面收益。但从峰值计算,当前已较6月高点回撤约25%。在一个如此拥挤的交易中,25%的回撤意味着胜利与追加保证金之间的距离已大幅收窄。
触发本轮抛售的直接原因是长鑫科技宣称在新型4F² DRAM架构上取得"关键进展",声称可在三星和SK海力士之前实现更高内存密度。特斯拉首席执行官埃隆·马斯克随即在社交媒体上表示,中国在规模化生产方面的能力往往超过世界其他地方的总和,并提醒市场三年前内存还只是一个低利润率的大宗商品。这番表态进一步加剧了市场对内存超额利润能否持续的担忧。
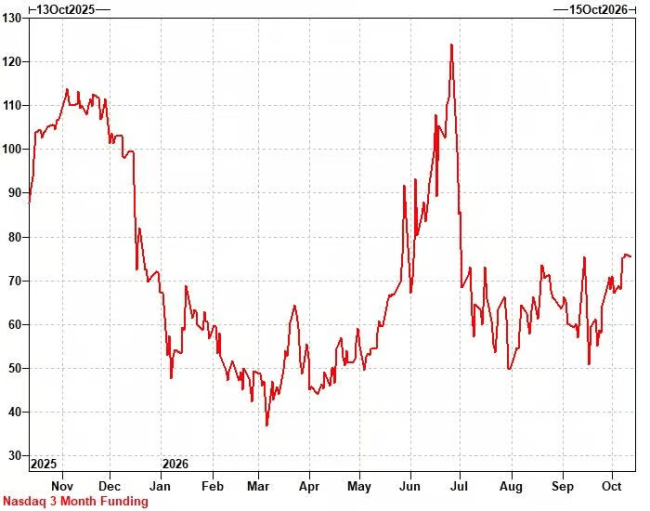
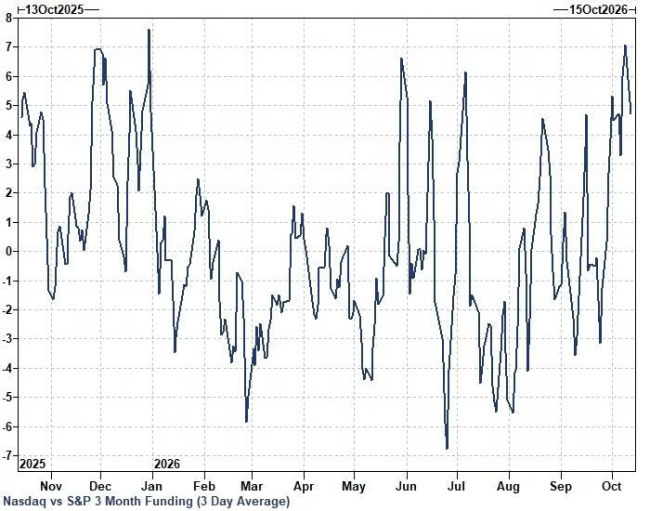
高盛的第二项发现来自资金成本市场。Quinn指出,纳斯达克3个月期融资利率相对于联邦基金利率的溢价,在内存股下跌期间一度持续攀升,显示杠杆多头起初并未退缩,随后在10月12日市场走弱时出现明显转向。目前,纳斯达克3个月融资利率较联邦基金利率的溢价约为76个基点,较3月低点大约翻倍,但仍低于6月行情顶部时约124个基点的峰值水平。
股票配资在线数据显示,纳斯达克期货市场中"其他"类别交易者(通常对应快钱、自营交易台等投机性资金)的总多头头寸,在10月6日达到约96亿美元,较7月初的约30亿美元增逾两倍,占未平仓合约的比例也从6月底的约1.4%升至约5.4%,均为过去一年最高水平。10月6日恰好是OpenAI营收预期引发市场担忧的前一周,也是长鑫科技发布公告前五天。快钱在行情逆转的那一周将多头仓位推至一年峰值,随后遭到止损出局。

然而,真正令市场多头感到不安的是高盛的最后一项发现。截至10月6日,资产管理机构在纳斯达克期货上的总多头头寸约为700亿美元,与6月创下的约710亿美元历史纪录相差无几,较3月底的约440亿美元大幅增加。这批资产管理机构的多头仓位与内存及AI半导体走势并无显著相关性——换言之,他们并未因内存股下跌而调整仓位。
这批资金入场有其逻辑支撑:高盛曾测算,仅美光一家就将贡献标普500指数第三季度盈利增长的19%,而内存行业的利润率极为丰厚。但Pictet资产管理公司的Jon Withaar指出,内存股已经变成了价值股,按当前盈利来看估值便宜,散户和快钱对冲基金不会追逐价值股。快钱的行动已经印证了这一判断。
元股证券:ygzq.hk持有约700亿美元多头的长线资金,究竟会将25%的回撤视为逢低买入的机会,还是开始重新审视高盛韩国团队提出的核心问题:内存供给能否在2028年之前保持紧张——届时,高盛预计长鑫科技的DRAM供应量将达到SK海力士的一半。Quinn在报告中对资产管理机构的动向保持审慎,称其影响尚存争议,并指出高盛自营交易台预计半导体板块的下跌将迎来买盘,ASML及台积电(TSMC)的财报将是近期首个检验节点。
高盛描绘的持仓图景呈现出一个市场人士熟悉的结构:杠杆资金在顶部完成最后加仓指数与股票配资平台,快钱在行情逆转当周达到一年最高仓位,而规模最大的多头头寸——约700亿美元的资产管理机构仓位——在底层交易已较峰值回撤25%的情况下,依然接近历史高位。与此同时,一个至少在叙事层面具有可信度的中国竞争者正在威胁内存行业的利润率故事,而作为领先指标的韩国市场已较高点下跌逾30%。快钱是矿井里的金丝雀,资产管理机构才是那座矿。下一阶段行情的走向,或许与长鑫科技的技术进展关系不大,更多取决于慢钱的耐心能维持多久。
元股证券知名网提示:本文来自互联网,不代表本网站观点。